Пока общего запрета на прямое перечисление денег подрядчику при рыночной ипотеке нет. Но 17 ноября 2026 года в Госдуму внесли законопроект № 36618-9: он предлагает обязать банки направлять ипотечные деньги на строительство частного дома через счет эскроу.
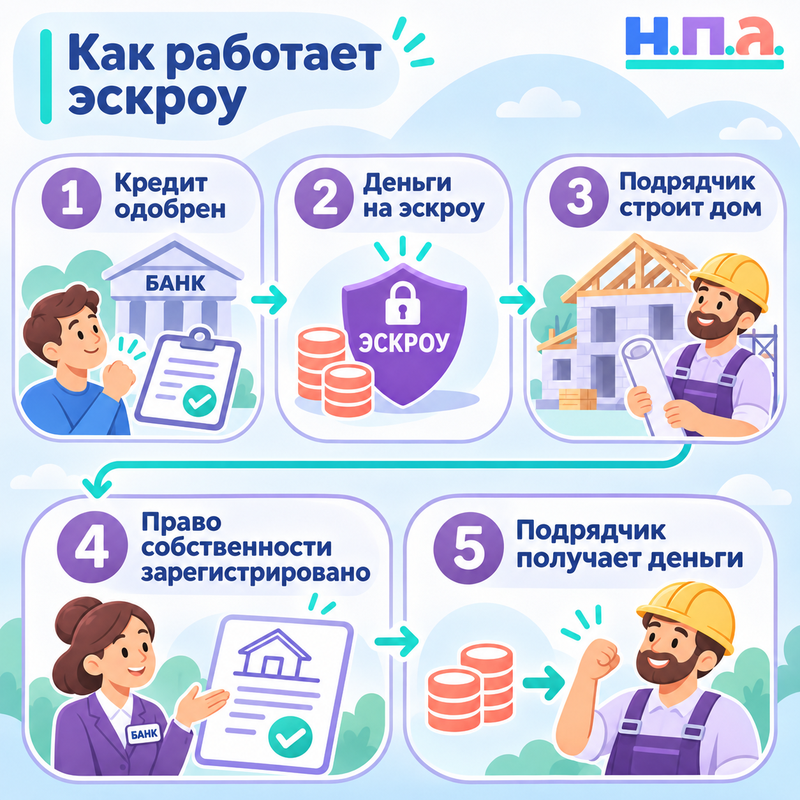
Если поправки примут, подрядчик не получит строительную часть кредита сразу после выдачи ипотеки. Деньги будут заблокированы в банке и перейдут исполнителю после завершения строительства и регистрации права собственности заказчика. Авторы называют предполагаемую дату запуска - 1 марта 2027 года, но пока это только законопроект.
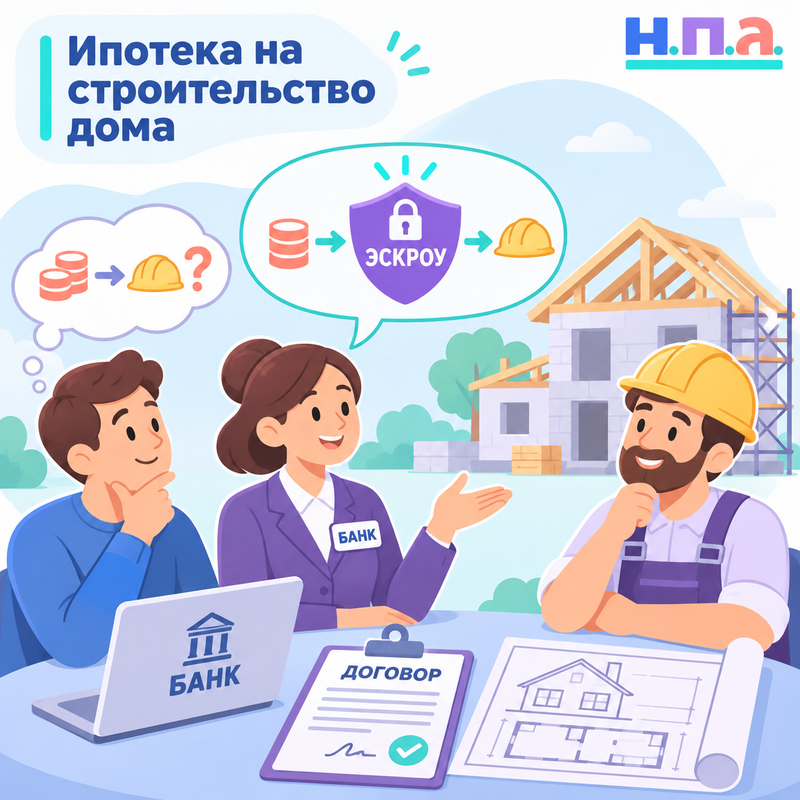
Что изменится для ипотеки на строительство дома
Инициатива касается не любого строительства. Речь идет о ситуации, когда гражданин берет ипотечный кредит или заем и направляет его полностью или частично на оплату работ подрядчика по договору строительства жилого дома.
По предлагаемой схеме банк не сможет выдать такой кредит без условия об использовании эскроу. Заемные деньги за строительные работы не будут переводить компании напрямую: их разместят на специальном счете, с которого подрядчик получит оплату после выполнения установленных условий.
Это не запрет на самостоятельное строительство и не ограничение покупки готового дома по обычному договору купли-продажи. Если человек строит своими силами и не заключает договор подряда с организацией или ИП, описанная инициатива на такую схему не рассчитана.
Отдельно авторы предусмотрели ипотеку одновременно на покупку участка и строительство. В кредитном договоре придется раздельно показать сумму на землю и сумму на оплату работ подрядчика. Через эскроу должна пройти строительная часть.
Поэтому формулировка «запретят платить подрядчику напрямую» верна не для всех ситуаций. Предлагается ограничить выдачу ипотечных денег на подрядные работы без защищенного счета, а не запретить любые переводы строителям.
Почему эскроу уже действует не для каждой ипотеки
С 1 марта 2025 года действует Федеральный закон № 186-ФЗ о строительстве жилых домов с использованием счетов эскроу. Он создал специальную схему расчетов между гражданином-заказчиком и строительной компанией.
Однако закон не сделал эскроу обязательным для каждого договора. В статье 1 указано: механизм применяется, когда стороны договорились размещать цену договора на таком счете. Поэтому при обычной рыночной ипотеке общего требования пока нет. Банк, впрочем, может предусмотреть эскроу в условиях конкретного кредита.
Иная ситуация с льготными программами. Например, при строительстве дома по семейной ипотеке с подрядчиком счет эскроу уже обязателен. Такое же условие предусмотрено правилами ИТ-ипотеки для кредитных договоров, заключенных с 1 августа 2024 года.
Законопроект должен убрать различие между льготным и рыночным кредитованием. Если его примут, способ расчетов будет зависеть от того, направляется ли ипотечный кредит на оплату работ подрядчика, а не от наличия господдержки.
Действующие условия можно проверить в решении Минфина о семейной ипотеке и правилах ИТ-ипотеки.
Когда подрядчик получит деньги со счета эскроу
Эскроу не означает, что банк будет перечислять подрядчику деньги после каждого этапа строительства. Заказчик вносит цену договора на специальный счет, а банк блокирует ее до наступления предусмотренного законом события.
По действующей модели деньги перечисляют подрядчику не позднее пяти рабочих дней после того, как банк получит сведения о государственной регистрации права собственности заказчика на построенный дом. Если у подрядчика есть целевой кредит на строительство, средства могут направить на погашение его обязательств перед банком.
Значит, строительной компании придется финансировать работы собственными средствами либо за счет проектного кредита. Деньги заказчика, внесенные на эскроу, нельзя сразу потратить на материалы, оплату бригады или текущие расходы.
Для заказчика это снижает риск потерять всю сумму, если подрядчик прекратит работу. Но эскроу не гарантирует соблюдение сроков и не заменяет проверку финансового состояния компании.
Есть нюанс при расторжении договора. Не следует рассчитывать, что вся сумма автоматически вернется заказчику. Если стороны согласовали стоимость уже выполненных работ или ее определил вступивший в силу судебный акт, подрядчик получит причитающуюся часть, а остаток перечислят заказчику по статье 6 закона № 186-ФЗ.
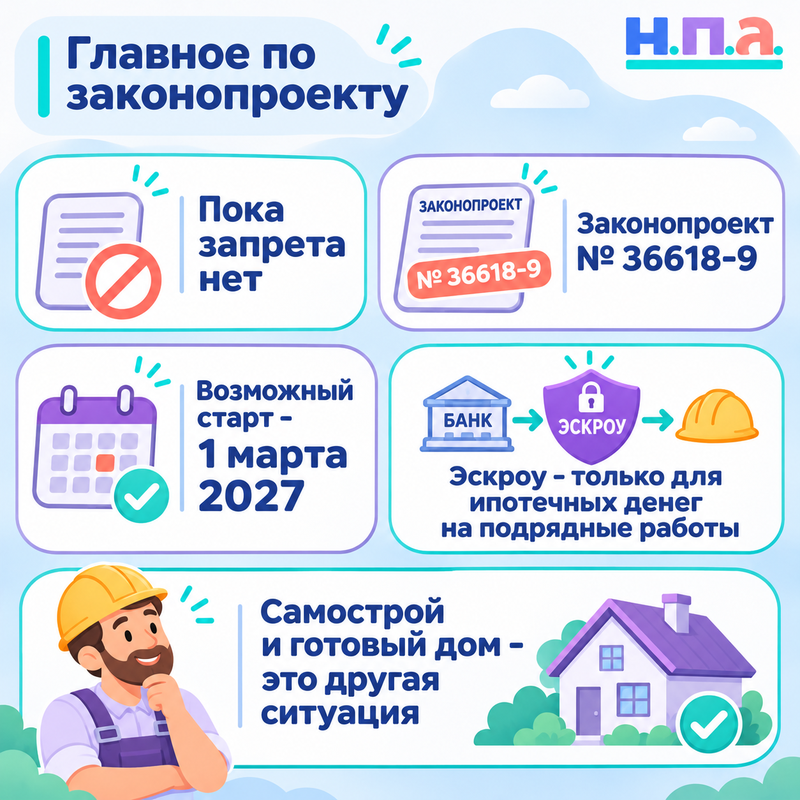
Что будет с уже одобренной ипотекой и подписанным договором
На 19 ноября 2026 года законопроект зарегистрирован и направлен в профильный комитет Госдумы. Он еще не прошел первое чтение. Поэтому банк пока не обязан менять порядок расчетов по рыночной ипотеке только из-за внесения инициативы.
Если кредитный договор уже заключен, новость сама по себе не дает банку права заменить согласованный способ перечисления денег. Но вопрос о том, какие договоры попадут под новые требования после возможного принятия закона, нужно будет решать по окончательному тексту и переходным положениям.
Предварительное одобрение - другая ситуация. Оно не равно подписанному кредитному договору и не всегда закрепляет за заемщиком возможность получить деньги на прежних условиях. Если подрядчик уже выбран, а кредитные документы еще не подписаны, запросите у банка письменный ответ: допускает ли он прямой перевод подрядчику сейчас, требует ли эскроу по собственной программе и какие даты будут иметь значение.
Что проверить до подписания договора с подрядчиком
Не стоит ждать принятия законопроекта, чтобы разобраться с порядком оплаты. Попросите банк и строительную компанию согласовать схему расчетов письменно.
Проверьте, чтобы в документах отдельно указывались цена участка и стоимость строительных работ, если кредит берется на обе цели. В договоре подряда должны быть понятны состав работ, материалы, сроки, цена и порядок оформления права собственности на готовый дом. Для строительного подряда применяются статья 740 ГК РФ и статья 746 ГК РФ.
Проверьте и исполнителя. Закон № 186-ФЗ предусматривает размещение сведений о подрядчиках и договорах в информационной системе жилищного строительства. Порядок размещения информации раскрывает постановление Правительства РФ № 319. Запросите данные о компании, ее регистрации и завершенных объектах.
Укажите в нем номер и дату договора, описание каждого дефекта, фотографии и срок устранения замечаний. Не подменяйте этим документом приемо-передаточный акт: он фиксирует недостатки, а не подтверждает завершение строительства. Если возник спор о подписании акта, порядок действий разобран в материале о том, что делать, когда контрагент не подписывает акт выполненных работ.
Итак, прямой перевод ипотечных денег подрядчику могут запретить с 1 марта 2027 года, если законопроект № 36618-9 примут. Пока это не закон. Инициатива касается ипотечного финансирования строительства по договору подряда, а не самостоятельной стройки или покупки готового дома.